تخفيف القيود الأمريكية على الديزل الروسي: التنافس مع الصين وإعادة تشكيل موازين سوق الطاقة العالمية

مقدمة
في ظل تصاعد الاضطرابات التي تشهدها أسواق الطاقة العالمية، لم تعد إمدادات الوقود وأسعار المشتقات النفطية مجرد قضايا اقتصادية ترتبط بقواعد العرض والطلب، بل أصبحت أدوات مؤثرة في حسابات القوى الكبرى، وفي إدارة علاقاتها بحلفائها ومنافسيها. ويبرز الديزل في هذا السياق بوصفه أحد المنتجات الاستراتيجية التي تتجاوز أهميتها قطاع الطاقة، نظرًا إلى ارتباطه المباشر بالنقل البري والبحري، والأنشطة الصناعية والزراعية، وسلاسل الإمداد والتجارة الدولية.
وفي هذا الإطار، جاء إصدار وزارة الخزانة الأمريكية الترخيص العام رقم 135 في 9 أكتوبر 2026، بما يسمح بمعاملات تتعلق بالديزل ذي المنشأ الروسي حتى 7 أبريل 2027، ليعكس تحولًا لافتًا في إدارة واشنطن للقيود المفروضة على تجارة الطاقة الروسية. وقد تزامن القرار مع اضطرابات الإمدادات المرتبطة بالحرب مع إيران، والقيود التي فرضتها الصين على صادرات بعض المنتجات النفطية المكررة، فضلًا عن الضغوط السياسية الداخلية التي تواجه الإدارة الأمريكية نتيجة ارتفاع أسعار الوقود.
ولا تكمن أهمية هذا التحول في مجرد السماح بتدفق شحنات روسية إضافية إلى الأسواق الدولية، وإنما في انعكاساته المحتملة على توزيع الإمدادات المتاحة، ومصادر النفوذ الاقتصادي، وقدرة الولايات المتحدة على الحد من اعتماد حلفائها على قرارات بكين المتعلقة بتصدير الوقود. ومن ثم، يطرح القرار تساؤلًا محوريًا: هل يمثل تخفيف القيود على الديزل الروسي محاولة لمعالجة اختلالات سوق الطاقة، أم أنه يعكس استراتيجية جيو-اقتصادية أوسع تستهدف تقليص النفوذ الصيني في أسواق الوقود العالمية؟
تنطلق هذه الدراسة من فرضية مفادها أن الأثر الاستراتيجي الأهم للقرار الأمريكي لا يتمثل بالضرورة في زيادة المعروض العالمي من الديزل، بل في إعادة توزيع الإمدادات القائمة، وتوسيع خيارات الدول المستوردة، والحد من قدرة الصين على توظيف موقعها في سوق المنتجات النفطية المكررة لتحقيق مكاسب اقتصادية أو سياسية.
أولًا: الترخيص الأمريكي الجديد في سياق أزمة إمدادات الطاقة
جاء الترخيص العام رقم 135 في وقت تتعرض فيه أسواق الوقود لضغوط متزايدة نتيجة تداخل الاضطرابات الجيوسياسية مع القيود الإنتاجية واللوجستية. فقد أسهمت اضطرابات حركة الشحن عبر مضيق هرمز، وفقًا للتقرير، في زيادة الضغوط على إمدادات الطاقة، في وقت تواجه فيه عدة دول صعوبات في تأمين احتياجاتها من الديزل والبنزين.
وتكتسب هذه الاضطرابات أهمية خاصة بالنظر إلى طبيعة الديزل بوصفه منتجًا لا يمكن تعويض نقصه بسهولة من خلال زيادة إنتاج النفط الخام وحده. فإنتاج المشتقات المكررة يعتمد على توافر طاقات تكريرية مناسبة، وعلى قدرة المصافي على معالجة الخام وتحويله إلى المنتجات المطلوبة، فضلًا عن توافر وسائل النقل والتخزين وشبكات التوزيع.
وبذلك، فإن وفرة النفط الخام لا تعني بالضرورة توافر كميات كافية من الديزل. وقد يتسع الفارق بين العرض والطلب على المنتجات المكررة حتى في الحالات التي لا تعاني فيها الأسواق نقصًا مماثلًا في الخام، وهو ما يفسر جانبًا من الصعوبات التي تواجه الدول المستوردة في فترات الاضطراب.
وقد انعكست هذه الظروف على دول ترتبط بعلاقات وثيقة مع الولايات المتحدة، لكنها تواجه صعوبات في تأمين احتياجاتها من الوقود، مثل المغرب والفلبين وتونس. وفي هذه الحالات، يصبح الوصول إلى مصادر بديلة للإمداد ضرورة اقتصادية، ترتبط باستمرار النشاط الصناعي والتجاري، واحتواء الضغوط التضخمية، وتجنب اضطرابات النقل والخدمات.
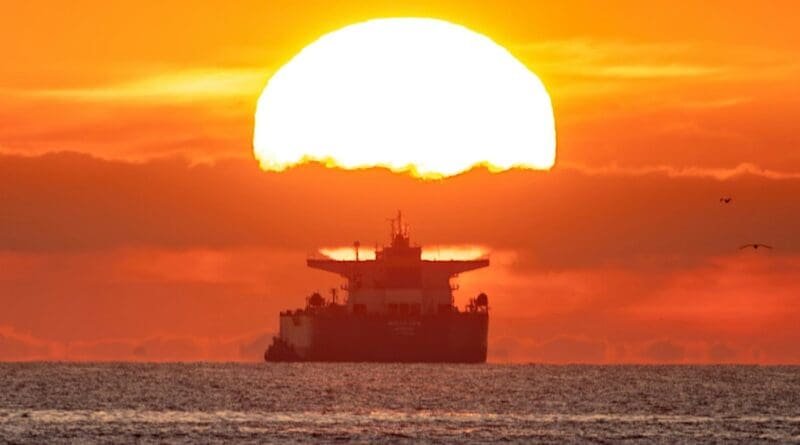
وفي هذا السياق، يكتسب القرار الأمريكي دلالة عملية تتمثل في توسيع نطاق الخيارات المتاحة أمام المشترين، من خلال تقليل المخاطر المرتبطة بالتعامل مع الديزل الروسي. ويشير التقرير إلى أن ناقلة تحمل نحو 40 ألف طن من الديزل منخفض الكبريت للغاية كانت في طريقها من ميناء بريمورسك الروسي على بحر البلطيق إلى المغرب بعد أربعة أيام فقط من إصدار الترخيص.
وتوضح هذه الشحنة كيف يمكن للتغيرات التنظيمية أن تؤثر سريعًا في اتجاهات التجارة الدولية، خصوصًا عندما تكون الأسواق في حاجة عاجلة إلى الإمدادات. كما تكشف عن أهمية التوقيت؛ إذ إن إزالة بعض المخاطر المرتبطة بالعقوبات قد تجعل الشحنات التي كانت تُتداول عبر ترتيبات معقدة أو غير واضحة أكثر سهولة من الناحية التجارية واللوجستية.
ومع ذلك، ينبغي التمييز بين تسهيل وصول الوقود إلى الأسواق وزيادة الكميات المنتجة منه. فالترخيص لا ينشئ طاقات تكريرية جديدة، ولا يعيد تلقائيًا تشغيل المصافي المتضررة، ولا يضمن استعادة حركة الشحن عبر الممرات البحرية المضطربة. ومن ثم، فإن أثره المباشر يتعلق أساسًا بإمكانية الوصول إلى الإمدادات القائمة وإعادة توجيهها.
ثانيًا: الدوافع الأمريكية بين الحسابات الداخلية والمصالح الجيو-اقتصادية
يمكن تفسير القرار الأمريكي من خلال مستويين متداخلين: أولهما يتعلق بالضغوط الاقتصادية والسياسية الداخلية، وثانيهما يرتبط بالتنافس الاستراتيجي مع الصين على النفوذ في أسواق الطاقة.
1. ارتفاع أسعار الوقود والاعتبارات الانتخابية
يمثل ارتفاع أسعار الديزل تحديًا اقتصاديًا وسياسيًا للحكومات، نظرًا إلى تأثيره في تكلفة النقل والشحن والإنتاج الزراعي والصناعي. كما أن انعكاسه على أسعار السلع والخدمات قد يزيد الضغوط التضخمية، ويؤثر في مستوى الرضا الشعبي عن الأداء الاقتصادي.
ووفقًا للتقرير، تزامن إصدار الترخيص مع اقتراب انتخابات التجديد النصفي الأمريكية، في وقت أصبحت فيه أسعار الديزل المرتفعة مصدر ضغط على الحزب الجمهوري. كما أشار التقرير إلى أن أسعار الديزل بالتجزئة في الولايات المتحدة وصلت إلى مستويات لم تُسجل منذ عام 2008، في سياق الاضطرابات المرتبطة بمضيق هرمز.
ويمنح هذا التوقيت تفسيرًا سياسيًا محتملًا للقرار، إذ قد تسعى الإدارة الأمريكية إلى إظهار قدرتها على اتخاذ إجراءات عملية لتخفيف ضغوط الطاقة، والحد من انتقال تكاليف الإمدادات المرتفعة إلى المستهلكين والقطاعات الإنتاجية.
غير أن اختزال القرار في اعتبارات انتخابية يظل تفسيرًا غير كافٍ. فحتى إذا كانت الضغوط الداخلية قد أسهمت في تسريع اتخاذه، فإن طبيعة الاختلالات في سوق الديزل، ومحدودية قدرة الولايات المتحدة على زيادة إنتاج المشتقات المكررة سريعًا، تفتح المجال أمام تفسير أكثر اتساعًا يتصل بإدارة التوازنات الدولية.
2. القيود البنيوية على قدرة الولايات المتحدة على زيادة المعروض
تتمتع الولايات المتحدة بقدرات كبيرة في إنتاج النفط الخام، كما تستطيع استخدام مخزوناتها الاستراتيجية للتعامل مع بعض حالات نقص الإمدادات. لكن هذه الأدوات لا توفر بالضرورة حلًا سريعًا لأزمات الديزل تحديدًا.
فالمخزونات الاستراتيجية تتكون أساسًا من النفط الخام، في حين يعتمد تحويل الخام إلى ديزل على طاقة المصافي وقدرتها التشغيلية. وتشير البيانات التي يستند إليها التقرير إلى أن المصافي الأمريكية كانت تعمل بمعدلات تشغيل مرتفعة، بما يحد من إمكانية زيادة إنتاجها بسرعة من خلال تشغيل طاقات احتياطية كبيرة.
كذلك، يشير التقرير إلى أن إغلاق بعض المصافي أو تحويلها إلى إنتاج الوقود الحيوي أسهم في تقليص القدرة التكريرية الأمريكية. ويعني ذلك أن التحدي لا يرتبط فقط بمدى توافر الخام، بل أيضًا بالبنية الصناعية اللازمة لتلبية الطلب على المنتجات المكررة.
وتكتسب هذه المسألة أهمية استراتيجية؛ إذ تحدد طبيعة المنتج المطلوب الأدوات المتاحة أمام الدولة للتدخل في السوق. فالقدرة على زيادة إنتاج الخام أو السحب من الاحتياطيات لا تعادل القدرة على تعويض النقص في الديزل، خصوصًا في ظل ارتفاع الطلب ومحدودية الطاقات التكريرية المتاحة.
وبناءً على ذلك، يمكن النظر إلى الترخيص الأمريكي باعتباره استجابة جزئية لقيود داخلية وخارجية لا تستطيع واشنطن تجاوزها في الأجل القصير. فبدلًا من الاعتماد على زيادة الإنتاج المحلي وحدها، يتيح القرار الاستفادة من مصدر خارجي قائم، وإن كان يخضع لقيود إنتاجية ولوجستية خاصة به.
ثالثًا: الصين وأزمة الديزل بوصفهما مصدرًا جديدًا للنفوذ الاستراتيجي
تتمثل إحدى أهم دلالات القرار الأمريكي في علاقته بالتغيرات التي طرأت على دور الصين في سوق الطاقة العالمية. فقد أظهرت التطورات الأخيرة أن النفوذ في هذا السوق لا يعتمد فقط على امتلاك الموارد الطبيعية أو القدرة على إنتاج النفط الخام، بل يرتبط أيضًا بالقدرة على تكريره وتصديره والتحكم في توقيت وصوله إلى الأسواق.
1. من سوق النفط الخام إلى سوق المنتجات المكررة
يشير التقرير إلى أن الصين أسهمت خلال فترة سابقة في الحد من ارتفاع أسعار النفط الخام من خلال تقليص وارداتها منه، وهو ما ساعد على تخفيف الضغوط على السوق في ظل ظروف معينة. لكن انتقال الأزمة إلى سوق الديزل والمنتجات المكررة يغير طبيعة الحسابات.
ففي حين قد تتمكن الدول من تعويض بعض اضطرابات إمدادات الخام عبر مصادر أخرى أو من خلال استخدام الاحتياطيات، فإن تعويض النقص في الديزل يتطلب توافر كميات مناسبة من المنتجات الجاهزة للاستخدام، أو وجود طاقة تكريرية قادرة على إنتاجها في الوقت المطلوب.
ووفقًا للتقرير، اتجهت الصين في هذه المرحلة إلى تعزيز أمنها الطاقي، من خلال دعم احتياطياتها الاستراتيجية وتقييد صادرات الديزل وإدارتها بصورة أكثر تحفظًا. كما أشار إلى انخفاض مخزوناتها التجارية من المقطرات الوسطى، وهي فئة تشمل الديزل ووقود الطائرات، بنسبة 8.4% مقارنة بأكتوبر 2025.
وتعكس هذه التطورات تحولًا في الأولويات الصينية؛ فبدلًا من توظيف قدراتها التكريرية للمساهمة في تخفيف النقص العالمي، أصبحت بكين أكثر حرصًا على الاحتفاظ بالإمدادات اللازمة لتلبية احتياجاتها الداخلية.
ولا يعني ذلك بالضرورة أن الصين تسعى إلى استخدام صادرات الديزل أداة ضغط سياسي بصورة مباشرة، لكنه يعني أن قراراتها المتعلقة بالتصدير أصبحت ذات تأثير أكبر في الأسواق التي تعتمد على المنتجات النفطية الصينية. فكلما ضاقت البدائل المتاحة أمام الدول المستوردة، ازدادت حساسية اقتصاداتها للتغيرات في السياسة التصديرية الصينية.
2. القدرة التكريرية بوصفها أداة نفوذ
تنبع أهمية الصين في هذا السياق من امتلاكها قدرة تكريرية كبيرة تسمح لها بالتأثير في توازن سوق المشتقات النفطية. وعندما تتراجع الصادرات الصينية أو تخضع لقيود أشد، فإن المشترين الذين كانوا يعتمدون عليها يضطرون إلى البحث عن موردين بديلين، وقد يجدون أنفسهم أمام أسعار أعلى أو ترتيبات نقل أكثر تكلفة وتعقيدًا.
وتتجاوز هذه المسألة الأثر التجاري المباشر؛ إذ يمكن أن تنعكس على العلاقات السياسية والاقتصادية بين الدول. فالدولة التي تستطيع توفير الوقود في وقت يعاني فيه منافسوها من نقص الإمدادات قد تكتسب نفوذًا إضافيًا، في حين قد تصبح الدول المستوردة أكثر عرضة لتقلبات سياسات الموردين.
ومن هنا، تبرز أهمية إتاحة الديزل الروسي أمام مجموعة أوسع من المشترين. فالهدف المحتمل لا يتمثل في استبدال الاعتماد على الصين باعتماد جديد على روسيا، وإنما في توسيع الخيارات المتاحة للدول المستوردة، وتقليل قدرتها على فرض شروط تجارية صعبة نتيجة ضيق البدائل.
وبهذا المعنى، يمكن تفسير الترخيص الأمريكي باعتباره محاولة لإعادة توزيع النفوذ داخل سوق المنتجات النفطية المكررة. فواشنطن لا تحتاج بالضرورة إلى زيادة المعروض العالمي بصورة كبيرة حتى تحقق مكسبًا استراتيجيًا؛ إذ قد يكون توسيع نطاق الموردين المتاحين لحلفائها كافيًا لتقليص اعتمادهم على مصدر واحد.
3. حدود تفسير القرار باعتباره أداة لاحتواء الصين
على الرغم من وجاهة هذا التفسير، فإن اعتبار احتواء النفوذ الصيني الدافع الوحيد وراء القرار الأمريكي يتجاوز ما يمكن إثباته استنادًا إلى المعطيات الواردة في التقرير. فالتوقيت والنتائج المحتملة يدعمان قراءة جيو-اقتصادية للقرار، لكنهما لا يكفيان وحدهما لإثبات أن واشنطن اتخذته أساسًا بهدف مواجهة بكين.
والأدق هو النظر إلى القرار باعتباره إجراءً تتقاطع فيه اعتبارات متعددة: احتواء أسعار الوقود، وتخفيف الضغوط السياسية الداخلية، وتوفير بدائل لحلفاء يواجهون نقص الإمدادات، وتقليل قدرة الصين على التأثير في أسواق الديزل من خلال سياساتها التصديرية.
وتتحدد القيمة التحليلية لهذا التفسير في أنه يربط بين أزمة الطاقة والتنافس الاستراتيجي، دون اختزال السياسة الأمريكية في هدف واحد أو افتراض أن جميع آثار القرار مقصودة مسبقًا.
رابعًا: روسيا بين توسيع فرص التصدير ومحدودية القدرة الإنتاجية
يبدو تخفيف القيود على الديزل الروسي، للوهلة الأولى، بمثابة مكسب اقتصادي مباشر لموسكو. فالسماح بإجراء معاملات إضافية يوسع نطاق المشترين المحتملين، ويقلل بعض المخاطر المرتبطة بالعقوبات الأمريكية، وقد يتيح للمصدرين الروس الحصول على شروط تجارية أفضل.
لكن حجم المكاسب الفعلية يظل مرتبطًا بعاملين أساسيين: قدرة روسيا على إنتاج كميات إضافية من الديزل، ومدى انعكاس تخفيف القيود على تكاليف النقل والتأمين وأسعار البيع.
1. إعادة توجيه الصادرات بدلًا من خلق إمدادات جديدة
تتمثل النقطة الأساسية في أن تسهيل تصدير الديزل الروسي لا يعني بالضرورة زيادة الكميات المتاحة عالميًا. فقد تكون النتيجة المباشرة إعادة توجيه شحنات كانت ستذهب إلى أسواق أخرى، أو كانت تُتداول عبر ترتيبات أكثر تعقيدًا، إلى مشترين أصبح بإمكانهم التعامل معها بصورة أسهل.
ويؤدي هذا التحول إلى تغيير خريطة التجارة الدولية، لكنه لا يضمن معالجة النقص الفعلي في السوق. فإذا انتقلت شحنة روسية من مشترٍ إلى آخر، فإن أحد الطرفين سيحصل على إمدادات إضافية، لكن الكمية الإجمالية المتاحة عالميًا لن تتغير بالضرورة.
وتبرز هنا أهمية التمييز بين توافر الوقود في سوق بعينها وتوازن السوق العالمية. فقد تتمكن دولة تعاني نقصًا حادًا من تأمين احتياجاتها عبر استيراد شحنات روسية، بينما يستمر العجز في مناطق أخرى. ويعني ذلك أن تحسن الإمدادات في سوق محددة قد يتحقق من خلال إعادة توزيع النقص، لا من خلال إنهائه.
2. أثر العقوبات في خصومات البيع وهوامش أرباح المصدرين
لا تقتصر آثار العقوبات على منع المعاملات أو تقييدها، بل تمتد إلى الشروط التجارية التي تتم بها عمليات البيع. فعندما ترتفع المخاطر القانونية والمالية المرتبطة بشراء النفط أو مشتقاته، قد يطالب المشترون بخصومات تعوضهم عن هذه المخاطر، وقد يضطر البائعون إلى الاعتماد على وسطاء وناقلات وتسهيلات لوجستية أكثر تكلفة.
ويشير التقرير إلى أن القيود المرتبطة بالخدمات البحرية، إلى جانب المخاطر التي تواجه شركات الشحن والتأمين، أسهمت في رفع تكاليف نقل المنتجات الروسية. كما أن استخدام ما يُعرف بأسطول الظل، الذي يرتبط في هذا السياق بتجاوز بعض القيود وتوفير خدمات نقل بديلة، قد أوجد علاوات سعرية تعكس مخاطر العقوبات والامتثال.
وفي هذه الظروف، لا يستفيد المصدر الروسي بالضرورة من كامل السعر الذي يدفعه المشتري النهائي؛ إذ قد يذهب جزء من القيمة الاقتصادية للصفقة إلى الوسطاء وشركات النقل وغيرها من الجهات المشاركة في سلسلة التوريد.
ويتيح تخفيف المخاطر المرتبطة بالعقوبات الأمريكية، من الناحية النظرية، للمصدرين الروس الوصول إلى مجموعة أوسع من الناقلات والمشترين، بما قد يقلل بعض التكاليف ويحد من الخصومات المفروضة على منتجاتهم. ووفقًا لتقدير أورده التقرير، قد يصل التحسن المحتمل في صافي العائدات الروسية إلى نحو 30–40 دولارًا للطن.
غير أن هذا التقدير يظل احتمالًا مرتبطًا بظروف السوق وشروط العقود وتكاليف النقل، وليس مكسبًا مضمونًا أو ثابتًا لكل شحنة. كما أن تحسن العائد الذي يحصل عليه المصدر لا يعني بالضرورة انخفاض السعر الذي يدفعه المستهلك النهائي.
3. لماذا لا تكفي المكاسب التجارية لإنعاش قطاع التكرير الروسي؟
تواجه روسيا قيودًا إنتاجية لا يمكن حلها بمجرد تخفيف القيود التجارية. ويشير التقرير إلى أن الهجمات الأوكرانية على منشآت الطاقة الروسية أسهمت في تقليص القدرة التكريرية، مع ورود تقديرات بانخفاضها بنسبة تتراوح بين 25 و28% على الأقل، فضلًا عن تقديرات أوكرانية تشير إلى تراجع أكبر.
وتؤثر الأضرار التي تلحق بالمصافي في قدرة روسيا على تحويل النفط الخام إلى مشتقات جاهزة للتصدير، بما فيها الديزل. وحتى إذا أصبحت المعاملات التجارية أقل تكلفة وأكثر سهولة، فإن حجم الصادرات يظل محدودًا بقدرة المنشآت على الإنتاج، وباحتياجات السوق المحلية الروسية.
وقد أشار التقرير كذلك إلى أن محاولة التوصل إلى وقف متبادل للهجمات على منشآت الطاقة لم تؤد إلى تهدئة مستدامة، إذ استمرت الهجمات المتبادلة بعد تعثر التفاهم المقترح.
وبالتالي، فإن قدرة موسكو على الاستفادة من الترخيص الأمريكي تظل مشروطة بتطورات ميدانية وصناعية لا تخضع جميعها لسيطرتها المباشرة. فإذا استمرت الأضرار التي تطال المصافي، فقد تتحسن شروط بيع الكميات المتاحة دون أن ترتفع تلك الكميات بصورة جوهرية.
وتكشف هذه المعادلة عن مفارقة مهمة: يمكن لتخفيف العقوبات أن يحسن العائد التجاري لكل طن يتم تصديره، في الوقت الذي يظل فيه حجم الصادرات الكلي محدودًا. وهذا يعني أن المكاسب الروسية قد تكون مالية وتجارية بالدرجة الأولى، دون أن تتحول بالضرورة إلى قدرة على إعادة تشكيل سوق الديزل العالمية.
خامسًا: المغرب نموذجًا لتأثير إعادة توجيه الإمدادات
يمثل المغرب حالة مناسبة لفهم الكيفية التي قد تؤثر بها التغييرات في قواعد تجارة الطاقة على الدول المستوردة. فقد أشار التقرير إلى أن البلاد واجهت صعوبات في تأمين احتياجاتها من الديزل والبنزين منذ اندلاع الحرب مع إيران، وأن شحنة من الديزل الروسي كانت متجهة إلى ميناء مغربي بعد أيام قليلة من إصدار الترخيص الأمريكي.
وتوضح هذه الحالة أن احتياجات أمن الطاقة قد تدفع الدول إلى توسيع خياراتها التجارية، حتى عندما تتطلب تلك الخيارات إعادة النظر في الترتيبات التي اعتادت اتباعها للحفاظ على توازن علاقاتها الخارجية.
فالمغرب يرتبط بعلاقات تقليدية وثيقة مع الولايات المتحدة والاتحاد الأوروبي، في حين قد يؤدي التعامل مع الوقود الروسي إلى اعتبارات سياسية وتجارية إضافية. ولذلك، فإن تقليل المخاطر المرتبطة بالعقوبات الأمريكية قد يمنح المستوردين هامشًا أوسع للتحرك، ويخفف الحاجة إلى إخفاء بعض الترتيبات التجارية أو تمريرها عبر شبكات وسيطة معقدة.
ولا يعني ذلك أن جميع العقبات القانونية أو السياسية المرتبطة بالعلاقات مع روسيا قد زالت، بل إن نطاق التسهيل يظل مرتبطًا بالشروط التي يحددها الترخيص الأمريكي وبقية القواعد ذات الصلة. ومع ذلك، فإن القرار قد يغير حسابات المخاطرة لدى الشركات المستوردة، ويجعل التعامل المباشر أكثر قابلية للتطبيق في بعض الحالات.
وتتجاوز دلالة المثال المغربي حدود السوق المحلية؛ إذ يشير إلى أن قدرة العقوبات على التأثير في سلوك الدول الثالثة تعتمد، جزئيًا، على مدى استعداد الولايات المتحدة لتطبيقها وعلى تكلفة الامتثال لها. فإذا تراجعت المخاطر المتوقعة للإنفاذ، فقد تصبح المصالح التجارية وأمن الإمدادات أكثر تأثيرًا في قرارات المشترين.
ومع ذلك، لا تكفي حالة واحدة لإثبات حدوث تحول شامل في سياسات الدول المستوردة أو في فاعلية نظام العقوبات. لكنها تقدم مؤشرًا مبكرًا على الكيفية التي يمكن أن تتغير بها التدفقات التجارية عندما تتبدل البيئة التنظيمية، خصوصًا في ظل نقص الإمدادات وارتفاع الأسعار.
سادسًا: الانعكاسات على أسواق الطاقة العالمية وأسعار المستهلكين
يتمثل أحد التوقعات المرتبطة بالترخيص الأمريكي في إمكانية تخفيف الضغوط على بعض الأسواق التي تعاني نقصًا في الديزل. غير أن هذا الأثر ينبغي تقييمه في ضوء الفرق بين زيادة الإمدادات المتاحة لمشترٍ معين وزيادة المعروض العالمي بصورة فعلية.
1. تخفيف محلي لا يعالج الاختلال العالمي
إذا تمكنت دولة مستوردة من الحصول على شحنة روسية كانت تواجه صعوبات في شرائها سابقًا، فقد تتحسن قدرتها على تلبية الطلب المحلي، وقد تتراجع بعض الضغوط المرتبطة بندرة الوقود. لكن هذا التحسن لا يعني بالضرورة أن الأزمة العالمية قد اقتربت من نهايتها.
فالمعروض العالمي يظل متأثرًا بعدة قيود متزامنة، من بينها اضطرابات الشحن عبر مضيق هرمز، ومحدودية الطاقة التكريرية في الولايات المتحدة وروسيا، والقيود الصينية على صادرات المنتجات النفطية، والأضرار التي لحقت ببعض منشآت التكرير الروسية.
وتعني هذه العوامل أن إعادة توجيه الشحنات قد تساعد على توزيع الوقود بصورة أكثر ملاءمة لاحتياجات بعض الأسواق، لكنها لا تعوض تلقائيًا الكميات التي فقدتها الأسواق نتيجة تعطل الإنتاج أو النقل.
ومن ثم، فإن تقييم نجاح القرار لا ينبغي أن يعتمد على عدد الشحنات التي تغير وجهتها وحده، بل يجب أن يأخذ في الحسبان ما إذا كانت الكميات الإجمالية المتاحة قد ارتفعت، وما إذا كانت الاختناقات الأساسية في الإنتاج والتكرير والنقل قد تراجعت.
2. لماذا قد لا تنخفض أسعار الوقود بالتجزئة؟
قد يبدو من المنطقي أن يؤدي تسهيل دخول الديزل الروسي إلى الأسواق إلى انخفاض الأسعار، لكن انتقال الأثر من سوق الجملة إلى المستهلك النهائي ليس مضمونًا.
فالسعر الذي يدفعه المستهلك يتأثر بتكاليف الشحن والتأمين والتخزين والتوزيع، فضلًا عن الضرائب وهوامش التسويق وظروف المنافسة المحلية. كما أن انخفاض تكلفة استيراد شحنة معينة لا يؤدي بالضرورة إلى انخفاض مماثل في السعر النهائي، خصوصًا إذا ظلت الإمدادات الإجمالية محدودة أو استمرت تكاليف النقل في الارتفاع.
كذلك، قد يؤدي تخفيف المخاطر المرتبطة بالعقوبات إلى زيادة صافي العائد الذي يحصل عليه المصدر الروسي، بدلًا من انتقال كامل المنفعة إلى المشتري أو المستهلك. فإذا أصبح البائع قادرًا على الحصول على سعر أفضل نتيجة اتساع قاعدة المشترين وانخفاض بعض تكاليف الوساطة، فقد يتوزع الأثر الاقتصادي للقرار بين المصدرين والناقلين والمستوردين، دون أن ينعكس بالكامل في أسعار التجزئة.
وعليه، فإن التوقع بانخفاض أسعار الديزل بصورة كبيرة وسريعة يتجاوز ما تسمح به المعطيات الواردة في التقرير. فالقرار قد يخفف بعض الضغوط في أسواق محددة، لكنه لا يوفر بمفرده أساسًا كافيًا لتوقع تراجع مستدام في الأسعار العالمية.
3. إعادة توزيع الأرباح والمخاطر داخل سلسلة التوريد
قد يكون الأثر الأكثر وضوحًا للترخيص هو إعادة توزيع الأرباح والمخاطر بين الأطراف المشاركة في تجارة الديزل الروسي. فالمصدرون قد يستفيدون من انخفاض الخصومات المرتبطة بالمخاطر التنظيمية، بينما قد تتراجع بعض المكاسب التي كانت تحققها شبكات الوساطة والنقل المتخصصة في التعامل مع الشحنات عالية المخاطر.
وفي المقابل، قد يحصل المستوردون على خيارات أكثر تنوعًا، ما يمنحهم قدرة أفضل على التفاوض مع الموردين. إلا أن حجم هذه المكاسب سيعتمد على مدى توافر الشحنات، وتكاليف النقل، ودرجة المنافسة بين المصادر البديلة.
وهكذا، قد يحدث تغير ملموس في توزيع القيمة الاقتصادية للصفقات دون أن يقابله ارتفاع مماثل في حجم المعروض العالمي. وهذه نقطة مركزية لفهم محدودية قدرة التدابير التنظيمية وحدها على معالجة أزمة ترتبط جذورها بقيود مادية وإنتاجية.
سابعًا: حدود فاعلية الترخيص الأمريكي وشروط نجاحه
على الرغم من أهميته التجارية والجيوسياسية، يواجه الترخيص الأمريكي عدة حدود تحد من قدرته على إحداث تحول واسع في سوق الديزل.
أول هذه الحدود هو أن القرار لا يعالج الاختناقات الإنتاجية. فزيادة المعروض المستدام تتطلب استعادة القدرة التكريرية المتضررة أو زيادة الإنتاج في منشآت قادرة على تلبية الطلب، وهو ما يحتاج إلى وقت واستثمارات وظروف تشغيل مناسبة.
وثانيها استمرار الاضطرابات الجيوسياسية التي تؤثر في حركة الشحن. فحتى إذا أصبح شراء الديزل الروسي أكثر سهولة من الناحية التنظيمية، فإن المخاطر المرتبطة بالممرات البحرية والتأمين والنقل قد تظل عاملًا حاسمًا في تحديد الكميات التي تصل فعليًا إلى الأسواق.
أما الحد الثالث فيتعلق بالسياسة الصينية. فإتاحة مصدر بديل لا تضمن وحدها تراجع نفوذ بكين إذا استمرت الصين في إدارة صادراتها بصورة متحفظة، وظلت البدائل الأخرى محدودة أو مرتفعة التكلفة. ويتوقف حجم التأثير الأمريكي على قدرة المشترين على استخدام الموردين البديلين بصورة مستدامة، وليس على توافر خيار قانوني إضافي فقط.
ويتمثل الحد الرابع في أن التسهيلات الأمريكية قد تتغير مستقبلًا تبعًا للظروف السياسية والاقتصادية. فوجود ترخيص محدد المدة حتى أبريل 2027 لا يعني تحولًا دائمًا في السياسة الأمريكية تجاه تجارة الطاقة الروسية، كما أن استمرار الاستفادة منه يظل مرتبطًا بالالتزام بشروطه.
ومن ثم، فإن نجاح القرار في تحقيق أهدافه المحتملة يعتمد على مجموعة من العوامل المتداخلة: استمرار الإطار التنظيمي، وتوافر الكميات الروسية، وتحسن القدرة التكريرية، وانخفاض اضطرابات النقل، واستعداد المشترين لتوسيع مصادر الإمداد. وفي غياب تحسن ملموس في هذه الظروف، قد يظل أثر القرار محدودًا في إعادة توزيع الشحنات وتخفيف الضغوط عن بعض الأسواق.
ثامنًا: الدلالات الاستراتيجية للتحول في سياسة الطاقة الأمريكية
تكشف التطورات المرتبطة بالترخيص العام رقم 135 عن تحول مهم في الطريقة التي يمكن أن تستخدم بها الولايات المتحدة أدواتها التنظيمية لإدارة أزمات الطاقة. فالعقوبات لم تعد مجرد وسيلة للضغط على الدولة المستهدفة، بل أصبحت جزءًا من معادلة أوسع تتداخل فيها مصالح الحلفاء، واستقرار الأسعار، والمنافسة على النفوذ في سلاسل الإمداد.
1. أمن الطاقة بوصفه عنصرًا في إدارة التحالفات
تواجه الولايات المتحدة معضلة عندما تؤدي القيود المفروضة على مورد معين إلى زيادة الضغوط على حلفائها، خصوصًا إذا كانت البدائل المتاحة غير كافية أو مرتفعة التكلفة. ففي هذه الحالة، قد يصبح التشدد التنظيمي عاملًا يحد من قدرة الحلفاء على تأمين احتياجاتهم، ويزيد تعرضهم لتقلبات قرارات موردين آخرين.
ويسمح تخفيف بعض القيود بتقليل هذه المفاضلة، من خلال توفير خيارات إضافية للدول التي تعاني نقص الوقود، دون التخلي بالضرورة عن بقية أدوات السياسة الأمريكية تجاه روسيا.
وبهذا المعنى، يمكن فهم القرار باعتباره محاولة لتحقيق توازن بين الضغط الجيوسياسي ومتطلبات أمن الطاقة. فاستمرار القيود دون مراعاة الظروف السوقية قد يفرض تكاليف على الحلفاء، في حين أن تخفيفها بصورة محدودة قد يتيح تخفيف هذه التكاليف مع الاحتفاظ بإمكانية إعادة تشديد السياسة وفقًا للتطورات اللاحقة.
2. المنافسة على النفوذ في سلاسل الإمداد
توضح أزمة الديزل أن النفوذ الاقتصادي لا ينبع فقط من حجم الإنتاج، بل أيضًا من القدرة على التحكم في إتاحة السلع الأساسية وتوقيت تصديرها. فالدول التي تمتلك طاقات تكريرية كبيرة، ومخزونات تجارية، وشبكات نقل واسعة، تستطيع التأثير في قدرة الدول الأخرى على الوصول إلى الوقود.
ومن هذا المنظور، تسعى واشنطن، وفقًا للقراءة التي يقدمها التقرير، إلى منع الصين من اكتساب نفوذ مفرط على الدول المستوردة نتيجة محدودية الخيارات المتاحة أمامها. ويصبح السماح بتوسيع تجارة الديزل الروسي وسيلة لتقليل الاعتماد على الإمدادات الصينية، حتى إذا لم يؤد ذلك إلى زيادة كبيرة في حجم السوق العالمية.
لكن هذه الاستراتيجية تنطوي على مفارقة؛ إذ إن تقليص نفوذ الصين قد يتطلب الاستفادة من إمدادات روسية، رغم استمرار التوترات الأمريكية الروسية في ملفات أخرى. وهذا يعكس طبيعة السياسات الجيو-اقتصادية التي قد تدفع الدول إلى اتخاذ ترتيبات انتقائية تتوافق مع مصالحها الآنية، دون أن تعني تحولًا شاملًا في علاقاتها السياسية.
3. مرونة العقوبات وحدود استخدامها
تطرح هذه التطورات سؤالًا أوسع بشأن فاعلية العقوبات الاقتصادية في عالم تتشابك فيه الأسواق وسلاسل الإمداد. فكلما ارتفعت تكلفة تطبيق العقوبات على الدول الثالثة أو على الحلفاء، زادت الحاجة إلى موازنة أهداف الضغط السياسي مع الضرورات الاقتصادية.
كما أن تخفيف القيود بصورة انتقائية قد يغير سلوك الشركات والمشترين، عبر تقليل المخاطر التي كانوا يضعونها في حساباتهم عند التعامل مع الموردين المستهدفين بالعقوبات. وقد يؤدي ذلك إلى إعادة بناء بعض العلاقات التجارية التي تراجعت سابقًا بسبب المخاطر التنظيمية، حتى إذا لم تتغير المواقف السياسية الأساسية.
ومع ذلك، لا يثبت الترخيص وحده أن نظام العقوبات فقد فاعليته. بل يشير إلى أن أثره ليس ثابتًا أو مطلقًا، وإنما يتغير وفقًا لظروف السوق، وأولويات السياسة الخارجية، وتكلفة الامتثال، وتوافر البدائل.
خاتمة
يمثل الترخيص الأمريكي العام رقم 135 بشأن الديزل الروسي تطورًا يتجاوز حدود تسهيل المعاملات التجارية، إذ يعكس تفاعلًا معقدًا بين أزمة إمدادات الوقود، والقيود الصناعية، والضغوط السياسية الداخلية، والتنافس الاستراتيجي مع الصين.
فعلى المستوى الاقتصادي، يمكن أن يتيح القرار وصولًا أسهل إلى بعض الشحنات الروسية، ويسهم في تخفيف النقص في أسواق محددة، كما قد يحسن الشروط التجارية التي يحصل بموجبها المصدرون الروس على عائداتهم. غير أن هذه المكاسب تظل مقيدة بمحدودية القدرة التكريرية الروسية، والأضرار التي لحقت بمنشآت الطاقة، واستمرار اضطرابات النقل، وعدم اليقين بشأن مسار الحرب في المنطقة.
وعلى المستوى الجيوسياسي، تبرز أهمية القرار في توسيع خيارات الدول المستوردة، وتقليص اعتمادها على مصادر محدودة، والحد المحتمل من النفوذ الذي قد تكتسبه الصين نتيجة قدرتها على إدارة صادرات المنتجات النفطية المكررة. ووفقًا لهذه القراءة، فإن القيمة الاستراتيجية للترخيص لا ترتبط فقط بما يضيفه إلى الأسواق من وقود، بل بما يغيره في خريطة الوصول إلى الإمدادات القائمة.
أما على المستوى الأمريكي الداخلي، فقد يسهم القرار في إظهار استجابة للضغوط المرتبطة بارتفاع أسعار الديزل، لكنه لا يوفر ضمانة بانخفاض الأسعار المحلية؛ إذ تظل قدرة المصافي، ومستويات المخزون، وتكاليف النقل، وحجم المعروض العالمي عوامل حاسمة في تحديد السعر النهائي.
وبناءً على ذلك، فإن النتيجة الأكثر ترجيحًا في الأجل القصير ليست إنهاء أزمة الديزل العالمية، وإنما إعادة توزيع جزء من الإمدادات المتاحة، وتحسين شروط وصول بعض المشترين إليها، وإعادة توزيع بعض الأرباح داخل سلسلة التوريد. وقد يمنح ذلك واشنطن هامشًا إضافيًا في إدارة علاقاتها بحلفائها ومنافسيها، دون أن يزيل الاختلالات الأساسية في السوق.
وتبقى الدلالة الأوسع أن أمن الطاقة أصبح مرتبطًا بصورة متزايدة بالقدرة على ضمان الوصول إلى المنتجات المكررة، وليس بمجرد امتلاك النفط الخام. وفي سوق تتسم بمحدودية الطاقات التكريرية وتزايد استخدام الصادرات أداةً للتأثير الاقتصادي، قد يصبح تنويع الموردين عنصرًا حاسمًا في حماية الدول المستوردة من الضغوط الخارجية. ومن ثم، فإن مستقبل أثر الترخيص الأمريكي سيعتمد على ما إذا كان سيتحول إلى جزء من ترتيبات أوسع لتنويع الإمدادات، أم سيظل إجراءً مؤقتًا يخفف بعض الضغوط دون أن يعالج جذور الأزمة.
الأكثر القراءة