كيف يهدد التصعيد السعودي ـ الحوثي إمدادات النفط العالمية؟

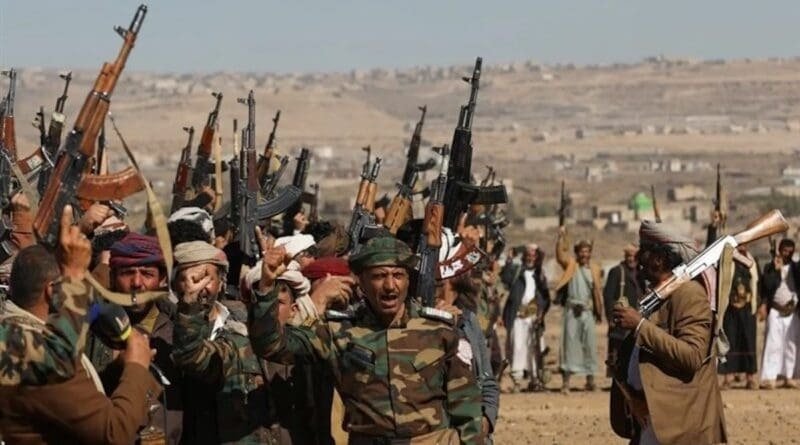
لم يعد التصعيد العسكري في اليمن مجرد فصل جديد من الصراع الإقليمي الممتد، بل بات يحمل تداعيات مباشرة على أسواق الطاقة العالمية. فمع تصاعد الهجمات الحوثية على المصالح والمنشآت المرتبطة بالسعودية، تتزايد المخاوف من أن يتحول الصراع في اليمن إلى عامل إضافي يضغط على إمدادات النفط العالمية، في وقت تعاني فيه الأسواق أصلًا من اضطرابات واسعة بسبب الحرب بين الولايات المتحدة وإيران والتوترات المتزايدة حول أهم ممرات الطاقة في المنطقة.
وتكمن خطورة التطورات الأخيرة في أنها تضع ثلاثة مفاصل رئيسية للطاقة أمام احتمال التعطيل في الوقت نفسه: مضيق هرمز، ومضيق باب المندب، وخط أنابيب شرق ـ غرب السعودي. وأي تعطيل طويل الأمد لهذه الممرات يمكن أن يرفع تكلفة نقل النفط ويزيد المخاوف بشأن توافر الإمدادات، بما ينعكس سريعًا على الأسعار والاقتصاد العالمي.
النفط بين جبهتين: إيران واليمن
شهدت أسعار النفط ارتفاعًا ملحوظًا بالتزامن مع تصاعد التوترات. ووصل سعر برميل النفط إلى نحو 110 دولارات في 15 سبتمبر، وهو أعلى مستوى له منذ عدة أشهر، قبل أن يتراجع بصورة طفيفة.
لكن ارتفاع الأسعار لا يرتبط بالتصعيد اليمني وحده. فالأسواق تواجه في الوقت نفسه تداعيات الحرب بين الولايات المتحدة وإيران، التي أدت عمليًا إلى إغلاق أو تقييد شديد لحركة الملاحة عبر مضيق هرمز، وهو أحد أهم شرايين تجارة النفط والغاز في العالم.
وفي هذا السياق، يرى خبير النفط والمحلل في مجموعة «أوراسيا» غريغوري برو أن أسواق الطاقة تواجه ديناميكية ناتجة عن صراعين متزامنين: الصراع السعودي ـ الحوثي من جهة، والصراع الأميركي ـ الإيراني من جهة أخرى. ويعني ذلك أن الضغوط على سوق النفط لا تأتي من مصدر واحد، وإنما من عدة نقاط اختناق استراتيجية في آن واحد.
وهذه النقطة تحديدًا هي ما يجعل التطورات في اليمن أكثر أهمية من حجمها العسكري المباشر؛ فحتى إذا بقيت المواجهات محصورة جغرافيًا، فإن تأثيرها الاقتصادي يمكن أن يتجاوز حدود اليمن والسعودية ليصل إلى الأسواق العالمية.
خط شرق ـ غرب: شريان بديل مهدد
أحد أبرز مصادر القلق يتمثل في خط أنابيب شرق ـ غرب السعودي، الذي يمثل طريقًا مهمًا لنقل النفط من مناطق الإنتاج في شرق المملكة إلى موانئها على البحر الأحمر.
وتكتسب أهمية الخط الاستراتيجية وزنًا أكبر في ظل الاضطرابات التي تطال مضيق هرمز. فكلما أصبحت حركة الملاحة عبر هرمز أكثر صعوبة، ازدادت أهمية الطرق البديلة التي تمكن السعودية من تصدير النفط عبر البحر الأحمر.
إلا أن تعرض هذا المسار لأضرار أدى إلى تقليص قدرة المملكة على تصدير النفط، وفق التقرير، في وقت لا تزال فيه مدة توقف الخط غير واضحة.
وتشير تقديرات شركة «كبلر» لاستخبارات السلع إلى أن تعطّل الخط لمدة شهر يمكن أن يؤدي إلى فقدان نحو 120 مليون برميل من النفط من حركة الإمدادات العالمية.
وهنا تظهر المفارقة الأساسية: الطريق الذي يفترض أن يكون بديلًا عن مضيق هرمز يصبح هو نفسه عرضة للخطر، ما يحد من قدرة أكبر دولة مصدرة للنفط في العالم على تعويض الاضطرابات في طرق التصدير الأخرى.
باب المندب: نقطة اختناق جديدة
إلى جانب خط الأنابيب، يبرز مضيق باب المندب باعتباره نقطة حساسة أخرى.
فالمضيق الذي يربط البحر الأحمر بخليج عدن والمحيط الهندي يمثل طريقًا رئيسيًا لحركة السفن التجارية وناقلات النفط. ويقدر التقرير أن نحو 6% من النفط المتداول بحرًا عالميًا يمر عبر هذه المنطقة.
لذلك فإن أي محاولة لإغلاق باب المندب أو تعطيل الملاحة فيه لفترة طويلة ستكون ذات آثار تتجاوز الصراع اليمني نفسه.
فالبديل أمام شركات النقل لن يكون بالضرورة توقف التجارة، وإنما إعادة توجيه السفن حول طرق أطول، وهو ما يعني ارتفاع تكاليف النقل والتأمين وزمن الرحلات، فضلًا عن زيادة الضغوط على أسعار الطاقة.
وقد أعلن الحوثيون، وفق التقارير التي أوردها النص، أنهم لن يستهدفوا الملاحة الدولية أو يغلقوا باب المندب، باستثناء السفن السعودية. لكن استمرار العمليات العسكرية يبقي احتمال اتساع نطاق المواجهة قائمًا، خصوصًا إذا تغيرت حسابات أطراف الصراع.
السعودية أمام معادلة أمنية معقدة
بالنسبة إلى الرياض، تمثل التطورات الحالية انتكاسة كبيرة بعد سنوات من التدخل العسكري في اليمن.
فالسعودية دخلت الحرب عام 2015 دعمًا للحكومة اليمنية المعترف بها دوليًا، بعد أن سيطر الحوثيون على أجزاء واسعة من شمال غرب البلاد، بما في ذلك العاصمة صنعاء. وبعد سنوات من العمليات العسكرية، تواجه المملكة الآن تحديات أمنية متعددة، في وقت تراجعت فيه قدرة حلفائها المحليين على الاحتفاظ بمواقعهم أمام التقدم الحوثي.
ولا يقتصر الضغط على الحوثيين وحدهم، إذ تواجه السعودية كذلك تهديدات من جماعات مسلحة أخرى في المنطقة ترتبط، بدرجات مختلفة، بإيران.
وبذلك تتحول الجغرافيا السعودية نفسها إلى جزء من معادلة الصراع الإقليمي: منشآت النفط من جهة، وخطوط التصدير من جهة أخرى، والممرات البحرية القريبة من المملكة من جهة ثالثة.
لماذا لا تريد واشنطن حربًا جديدة في اليمن؟
في الوقت الذي طلبت فيه الرياض دعمًا عسكريًا أميركيًا، تشير المعطيات الواردة في التقرير إلى أن إدارة الرئيس دونالد ترامب لم تستجب لهذه المطالب بالشكل الذي كانت تريده السعودية.
ويبدو أن الحسابات الأميركية مرتبطة جزئيًا بتجنب فتح جبهة عسكرية جديدة في اليمن، خصوصًا في ظل انخراط واشنطن أصلًا في مواجهة مع إيران.
ويصف الخبير في شؤون الشرق الأوسط والأستاذ بجامعة أوتاوا توماس جونو الموقف الأميركي بأنه واضح من الناحية الاستراتيجية: الولايات المتحدة تخوض مواجهة مع إيران في الخليج، وبالتالي فإن الدخول في حرب واسعة جديدة داخل اليمن قد يحول الصراع إلى مستنقع عسكري وسياسي يصعب الخروج منه.
وفي المقابل، يمتلك الحوثيون حساباتهم الخاصة. فقد تعرضوا خلال عام 2025 لحملة قصف أميركية مكثفة، وهو ما دفعهم إلى تحمل تكلفة عسكرية كبيرة. ومن ثم فإن التوصل إلى ترتيبات محدودة مع واشنطن يمكن أن يمنحهم مساحة للمناورة، مع استمرار الضغط على السعودية.
وهذا يفسر جزئيًا لماذا يبدو المشهد الحالي أقرب إلى إدارة متبادلة للتصعيد منه إلى حرب شاملة بين جميع الأطراف.
هل يمكن أن يصل النفط إلى 120 دولارًا؟
السيناريو الأكثر إثارة للقلق بالنسبة للأسواق هو استمرار اضطرابات الطاقة في أكثر من جبهة في الوقت نفسه.
فإذا استمر تعطيل خط شرق ـ غرب، وبقيت حركة الملاحة عبر مضيق هرمز مقيدة، واتسع نطاق التهديدات في البحر الأحمر وباب المندب، فإن الأسواق ستواجه مشكلة تتعلق ليس فقط بحجم النفط المتاح، وإنما أيضًا بالقدرة على نقله من مناطق الإنتاج إلى المستهلكين.
وقد حذرت «غولدمان ساكس» من إمكانية وصول أسعار النفط عالميًا إلى 120 دولارًا للبرميل إذا استمر الصراعان في إيران واليمن.
لكن أهمية هذا الرقم لا تكمن في كونه توقعًا حتميًا، وإنما في أنه يعكس حساسية السوق تجاه فكرة تراكم المخاطر الجيوسياسية. فأسواق النفط لا تنتظر بالضرورة حدوث نقص فعلي في الإمدادات حتى ترتفع الأسعار؛ يكفي أحيانًا أن تتزايد احتمالات حدوثه لكي ترتفع علاوة المخاطر في الأسعار.
من أزمة محلية إلى أزمة عالمية
تكشف التطورات الأخيرة في اليمن عن تغير طبيعة الصراعات الإقليمية في الشرق الأوسط. فالأهمية لم تعد تقاس فقط بعدد المناطق التي يسيطر عليها طرف معين أو بحجم العمليات العسكرية، وإنما بقدرة الصراع على التأثير في البنية التحتية العالمية للطاقة والتجارة.
ويجمع المشهد الحالي بين ثلاثة عوامل شديدة الحساسية: الحرب الأميركية ـ الإيرانية، والتصعيد السعودي ـ الحوثي، واضطراب طرق نقل الطاقة في الخليج والبحر الأحمر.
وإذا استمرت هذه العوامل في العمل معًا، فقد تصبح الأسواق العالمية أكثر عرضة لصدمات متتالية في الأسعار والإمدادات. كما أن ارتفاع تكلفة الطاقة قد ينتقل إلى تكاليف النقل والصناعة والكهرباء والسلع الاستهلاكية، بما يزيد الضغوط التضخمية على الاقتصادات المستوردة للنفط.
وبالتالي، فإن السؤال لم يعد فقط: هل يستطيع الحوثيون تهديد السعودية؟ بل أصبح أيضًا: إلى أي مدى يستطيع صراع محدود جغرافيًا أن يعيد رسم خريطة تدفقات الطاقة العالمية؟
الخلاصة: معركة على الممرات بقدر ما هي معركة على الأرض
المواجهة في اليمن تدخل مرحلة تتجاوز الحسابات العسكرية التقليدية. فالهجمات على منشآت الطاقة وطرق تصدير النفط تمنح الصراع تأثيرًا اقتصاديًا أكبر بكثير من حجمه الجغرافي.
وبالنسبة للسعودية، تتزامن المخاطر على خط شرق ـ غرب مع التهديدات التي تواجه طرق الملاحة في البحر الأحمر، بينما يأتي ذلك في وقت يتعرض فيه مضيق هرمز لضغوط استثنائية بسبب الحرب مع إيران.
أما بالنسبة للولايات المتحدة، فإن تجنب التورط في حرب يمنية واسعة يبدو مرتبطًا بمحاولة منع اتساع رقعة الصراع في وقت تتعدد فيه الجبهات الإقليمية.
وفي النهاية، تبقى أسواق النفط هي الساحة التي يمكن أن تظهر فيها تداعيات هذه التطورات بأسرع صورة. فكلما ازداد عدد الممرات والمنشآت المعرضة للخطر، ارتفعت علاوة المخاطر، وأصبح الاقتصاد العالمي أكثر حساسية لأي هجوم جديد أو إغلاق إضافي.
لهذا فإن مستقبل أسعار النفط لن يتحدد فقط بما يحدث في حقول الإنتاج، وإنما أيضًا بما يحدث على الطرق التي يسلكها النفط للوصول إلى الأسواق.
الأكثر القراءة

أقرأ أيضا